


 0902 916 031


Quy trình kiểm tra xác định xuất xứ hàng hóa hiện được thực hiện theo Quyết định 467/QĐ-CHQ ngày 29/4/2025 của Cục Hải quan, gồm 6 bước từ tiếp nhận thông tin đến xử lý vi phạm. Doanh nghiệp cần chuẩn bị C/O hợp lệ cùng hồ sơ chứng minh nguồn gốc nguyên liệu để được hưởng ưu đãi thuế quan và tránh bị truy thu thuế. Nội dung dưới đây tóm tắt 6 bước, căn cứ pháp lý mới nhất (gồm Thông tư 33/2023/TT-BTC và bản bổ sung 124/2026/TT-BTC) cùng các lỗi khiến hồ sơ bị từ chối.
Tóm tắt nhanh
- Quy trình gồm 6 bước: tiếp nhận thông tin, phân tích rủi ro, xác minh chứng từ, kiểm tra thực tế, kết luận và xử lý vi phạm, theo Quyết định 467/QĐ-CHQ (hiệu lực 29/4/2025).
- Quyết định 467/QĐ-CHQ thay thế Quyết định 4286/QĐ-TCHQ (31/12/2015) và Quyết định 136/QĐ-TCHQ (25/1/2016) — hai văn bản đã hết hiệu lực.
- Văn bản nghiệp vụ trọng tâm là Thông tư 33/2023/TT-BTC, được bổ sung khoản 10 Điều 15 bởi Thông tư 124/2026/TT-BTC (hiệu lực 22/8/2026): kiểm tra chứng từ xuất xứ theo quản lý rủi ro.
- Hồ sơ chứng minh xuất xứ hàng hóa gồm C/O hợp lệ, hóa đơn thương mại, packing list, tờ khai hải quan, hợp đồng gia công và bảng định mức nguyên liệu.
- Không chứng minh được xuất xứ: lô hàng mất ưu đãi thuế quan, phải nộp thuế theo mức cao hơn và có thể bị kiểm tra sau thông quan.
1. Quy trình kiểm tra xác định xuất xứ hàng hóa gồm mấy bước?
Quy trình gồm 6 bước chính, áp dụng thống nhất trên cả nước theo Quyết định 467/QĐ-CHQ và dựa trên nguyên tắc quản lý rủi ro. Trình tự đi từ khâu tiếp nhận thông tin đến khâu xử lý vi phạm, giúp mỗi chi cục làm theo cùng một chuẩn thay vì mỗi nơi một kiểu.
| Bước | Nội dung | Cơ quan/hệ thống |
|---|---|---|
| 1. Tiếp nhận thông tin | Thu thập tờ khai, C/O, chứng từ kèm theo qua hệ thống điện tử | Chi cục hải quan · VNACCS/VCIS |
| 2. Phân tích rủi ro | Đánh giá dấu hiệu nghi vấn về xuất xứ hàng hóa để quyết định mức độ kiểm tra | Hệ thống quản lý rủi ro |
| 3. Xác minh chứng từ | Đối chiếu C/O với hóa đơn, vận đơn, hợp đồng, bảng định mức | Công chức kiểm tra hồ sơ |
| 4. Kiểm tra thực tế | Kiểm tra hàng hóa hoặc cơ sở sản xuất khi cần xác minh sâu | Chi cục hải quan · cơ quan phối hợp |
| 5. Kết luận | Xác định hàng đạt hay không đạt tiêu chí xuất xứ hàng hóa để cho hưởng ưu đãi | Chi cục hải quan |
| 6. Xử lý vi phạm | Truy thu thuế, xử phạt hoặc chuyển kiểm tra sau thông quan nếu phát hiện sai phạm | Chi cục hải quan · cơ quan chức năng |
Điểm mới đáng chú ý là quy trình tăng cường tự động hóa, liên thông với dữ liệu quản lý C/O và yêu cầu doanh nghiệp nêu rõ nguồn gốc nguyên liệu, nơi gia công và công đoạn sản xuất. Cơ quan hải quan kiểm tra từ nội dung C/O, tờ khai, vận đơn đến hợp đồng mua bán và bảng định mức; doanh nghiệp phải chứng minh hàng đạt tiêu chí xuất xứ hàng hóa theo từng hiệp định thương mại mà Việt Nam tham gia.
2. Căn cứ pháp lý mới nhất về kiểm tra xuất xứ hàng hóa
Căn cứ pháp lý hiện hành gồm bốn nhóm văn bản: luật nền, nghị định hướng dẫn, thông tư nghiệp vụ và quy trình của Cục Hải quan. Rà soát nội bộ cần bỏ hai quyết định cũ đã hết hiệu lực và dùng đúng chuỗi văn bản dưới đây (đối chiếu hiệu lực tháng 9/2026).
| Văn bản | Nội dung | Tình trạng |
|---|---|---|
| Luật Quản lý ngoại thương 2017 (05/2017/QH14) | Khung gốc về xuất xứ hàng hóa | Còn hiệu lực |
| Nghị định 31/2018/NĐ-CP (8/3/2018) | Quy định chi tiết Luật Quản lý ngoại thương về xuất xứ hàng hóa | Còn hiệu lực; đang có dự thảo thay thế cần theo dõi |
| Thông tư 33/2023/TT-BTC (31/5/2023, hiệu lực 15/7/2023) | Xác định, kiểm tra xuất xứ hàng hóa xuất nhập khẩu — văn bản nghiệp vụ trọng tâm | Còn hiệu lực; bổ sung bởi Thông tư 124/2026/TT-BTC |
| Thông tư 124/2026/TT-BTC (22/8/2026) | Bổ sung khoản 10 Điều 15 Thông tư 33/2023/TT-BTC: kiểm tra chứng từ xuất xứ theo quản lý rủi ro | Còn hiệu lực |
| Quyết định 467/QĐ-CHQ (29/4/2025) | Quy trình kiểm tra, xác định xuất xứ hàng hóa xuất khẩu, nhập khẩu | Còn hiệu lực |
Quyết định 467/QĐ-CHQ do Cục Hải quan (Bộ Tài chính) ban hành, thay thế Quyết định 4286/QĐ-TCHQ ngày 31/12/2015 và Quyết định 136/QĐ-TCHQ ngày 25/1/2016 — hai quy trình cũ nhiều hồ sơ vẫn dẫn nhầm. Toàn văn quyết định tham khảo tại Thư viện pháp luật, và Thông tư 33/2023/TT-BTC tại Cơ sở dữ liệu quốc gia về văn bản pháp luật.
3. Hồ sơ cần chuẩn bị để chứng minh xuất xứ hàng hóa
Bộ hồ sơ chứng minh xuất xứ hàng hóa phải nhất quán giữa các chứng từ và khớp với thực tế sản xuất. Tài liệu quan trọng nhất là chứng từ chứng minh quy trình sản xuất, nguồn nguyên liệu và bảng kê định mức sử dụng nguyên liệu.
| Chứng từ | Ai lập/cấp | Lưu ý |
|---|---|---|
| C/O hợp lệ (đúng mẫu theo hiệp định) | Cơ quan/tổ chức cấp C/O nước xuất khẩu | Đúng form, còn hạn, khớp thông tin lô hàng |
| Hóa đơn thương mại, packing list | Người bán | Trùng khớp trị giá, số lượng với tờ khai |
| Tờ khai hải quan, vận đơn | Doanh nghiệp · hãng vận chuyển | Tuyến đường vận chuyển phù hợp quy tắc vận tải trực tiếp |
| Hợp đồng gia công, bảng định mức nguyên liệu | Doanh nghiệp | Định mức phải khớp thực tế sản xuất |
| Tài liệu nguồn gốc thành phần cấu thành | Nhà cung cấp nguyên liệu | Chứng minh tiêu chí xuất xứ hàng hóa theo hiệp định |
Dữ liệu điện tử được cung cấp qua Hệ thống thông quan tự động (VNACCS/VCIS) và Cổng thông tin một cửa quốc gia. Hồ sơ thiếu minh bạch hoặc kê khai sai có thể khiến doanh nghiệp bị từ chối ưu đãi hoặc bị xử phạt hành chính. Cách ghi nhãn và thể hiện xuất xứ trên hàng hóa được hướng dẫn trong bài ghi nhãn hàng hóa nhập khẩu và xuất xứ.
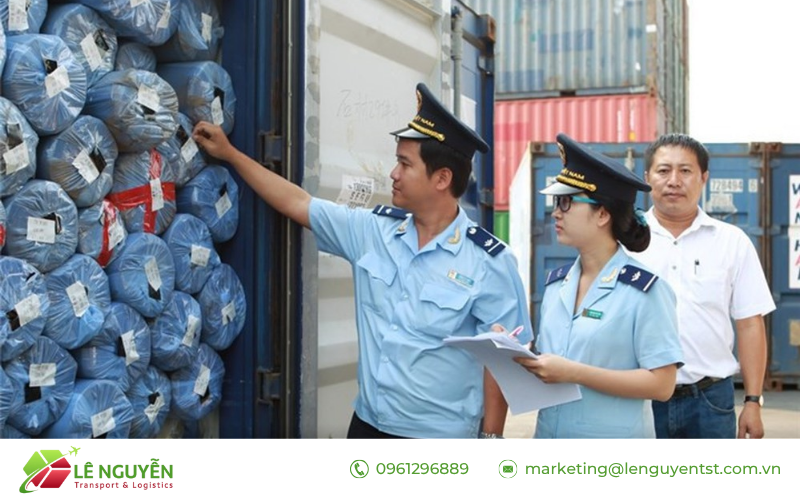
4. C/O và tiêu chí xuất xứ hàng hóa: cách đọc và lựa chọn
C/O (Certificate of Origin – Giấy chứng nhận xuất xứ): chứng từ do cơ quan có thẩm quyền của nước xuất khẩu cấp, là căn cứ để hàng hóa đủ điều kiện hưởng thuế suất ưu đãi đặc biệt theo hiệp định thương mại tự do khi nhập khẩu vào Việt Nam.
Việc cho hưởng ưu đãi phụ thuộc vào việc hàng có đạt tiêu chí xuất xứ của hiệp định tương ứng hay không. Ba tiêu chí phổ biến là xuất xứ thuần túy, hàm lượng giá trị khu vực và chuyển đổi mã số hàng hóa.
4.1. Ba tiêu chí xuất xứ chính
- WO (Wholly Obtained – xuất xứ thuần túy): hàng được nuôi trồng, khai thác hoặc sản xuất toàn bộ tại một nước.
- RVC (Regional Value Content – hàm lượng giá trị khu vực): tỷ lệ giá trị nội khối đạt ngưỡng do hiệp định quy định, thường tính theo công thức trị giá.
- CTC (Change in Tariff Classification – chuyển đổi mã số hàng hóa): nguyên liệu đầu vào chuyển sang mã HS khác với thành phẩm sau khi gia công tại nước xuất khẩu.
4.2. Tiêu chí lựa chọn khi kê khai xuất xứ
- Nếu hàng được sản xuất hoàn toàn trong một nước → chọn tiêu chí xuất xứ thuần túy (WO) vì toàn bộ nguyên liệu và công đoạn đều thuộc nước đó
- Nếu hàng dùng nguyên liệu nhập từ nhiều nguồn → chọn tiêu chí RVC hoặc CTC vì cần chứng minh mức gia công đủ lớn tại nước xuất khẩu
- Nếu chưa chắc lô hàng có đạt tiêu chí xuất xứ hay không → chọn nộp hồ sơ xác định trước xuất xứ theo Thông tư 33/2023/TT-BTC vì kết quả giúp cố định căn cứ trước khi mở tờ khai
Mức giảm thuế cụ thể khác nhau theo từng mẫu C/O; ví dụ với hàng Trung Quốc dùng C/O form E theo ACFTA, chi tiết xem bài mức giảm thuế theo C/O form E. Khi cần chuẩn bị bộ chứng từ xuất xứ đúng chuẩn, có thể tham khảo dịch vụ làm giấy chứng nhận xuất xứ hàng hóa.
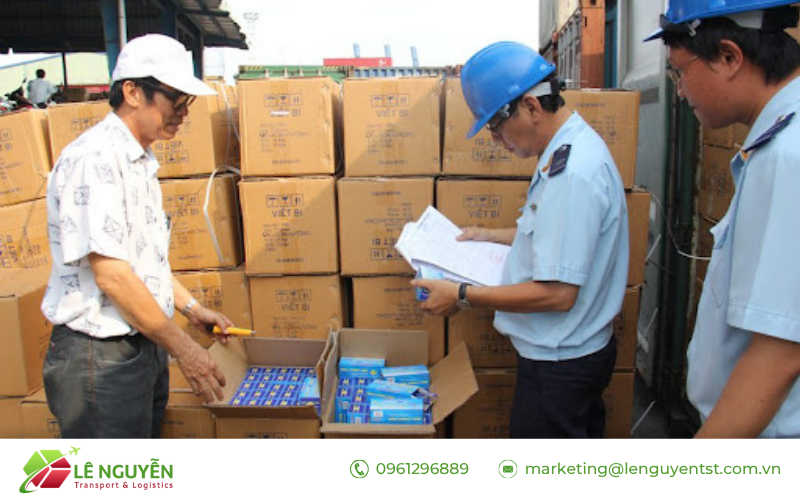
5. Kiểm tra sau thông quan theo quản lý rủi ro
Kiểm tra chứng từ xuất xứ hàng nhập khẩu nay được thực hiện trên cơ sở quản lý rủi ro, theo khoản 10 Điều 15 Thông tư 33/2023/TT-BTC (bổ sung bởi Thông tư 124/2026/TT-BTC, hiệu lực 22/8/2026). Cơ quan hải quan phân loại lô hàng theo mức độ rủi ro thay vì kiểm tra đại trà, nên hồ sơ minh bạch giúp giảm tần suất bị kiểm tra.
Việc cho hưởng ưu đãi tại thời điểm thông quan không đồng nghĩa hồ sơ đã an toàn vĩnh viễn. Cơ quan hải quan có quyền xác minh lại sau thông quan; nếu phát hiện hàng không đạt xuất xứ hàng hóa, doanh nghiệp bị truy thu phần thuế chênh lệch và có thể bị xử phạt. Vì vậy hồ sơ gốc phải được lưu giữ đầy đủ theo thời hạn quy định để phục vụ hậu kiểm.
Với hàng xuất khẩu sang Mỹ, EU, Nhật Bản, chứng minh rõ xuất xứ còn là lợi thế khi đối tác yêu cầu chứng từ minh bạch. Doanh nghiệp nên chủ động cập nhật quy định cộng gộp xuất xứ, tỷ lệ RVC và tiêu chí chuyển đổi mã HS để linh hoạt khi sản phẩm có nhiều nguồn nguyên liệu.
6. Nhầm lẫn thường gặp khi bị kiểm tra xuất xứ hàng hóa
Phần lớn hồ sơ bị từ chối ưu đãi đến từ những lỗi có thể phòng tránh, không phải do hàng không đủ điều kiện. Bảng dưới đây tổng hợp các nhầm lẫn hay gặp và cách xử lý.
| Nhầm lẫn | Hậu quả | Cách tránh |
|---|---|---|
| Dẫn căn cứ đã hết hiệu lực (QĐ 4286, QĐ 136) | Áp dụng sai quy trình, hồ sơ bị bác | Dùng Quyết định 467/QĐ-CHQ và Thông tư 33/2023/TT-BTC |
| Bảng định mức không khớp thực tế sản xuất | Không chứng minh được tiêu chí xuất xứ | Đối chiếu định mức với quy trình sản xuất thật |
| Thông tin trên C/O lệch hóa đơn, vận đơn, tờ khai | C/O bị từ chối, mất ưu đãi thuế quan | Rà soát trùng khớp trước khi mở tờ khai |
| Không lưu hồ sơ gốc | Không có căn cứ khi bị xác minh sau thông quan | Lưu đủ hồ sơ theo thời hạn quy định |
Trong các hồ sơ Khai Báo Hải Quan Lê Nguyễn từng xử lý, lỗi phổ biến nhất là sai lệch nhỏ giữa số liệu trên C/O và bảng định mức, đủ để cơ quan hải quan yêu cầu giải trình và làm chậm thông quan. Với hàng có dấu hiệu gian lận, mức xử lý ngày càng nặng — tham khảo bài gian lận xuất xứ và mức xử phạt.
Chuẩn bị chứng minh C/O cho một lô hàng sắp thông quan? Gửi bộ chứng từ và bảng định mức để Khai Báo Hải Quan Lê Nguyễn rà soát trước khi nộp, đối chiếu theo Quyết định 467/QĐ-CHQ và Thông tư 33/2023/TT-BTC, hạn chế rủi ro bị truy thu. Tham khảo dịch vụ khai báo hải quan trọn gói hoặc trao đổi qua Zalo/hotline 0902 916 031.
7. Câu hỏi thường gặp
7.1. Quyết định 467/QĐ-CHQ thay thế văn bản nào?
Thay thế Quyết định 4286/QĐ-TCHQ (31/12/2015) và Quyết định 136/QĐ-TCHQ (25/1/2016). Quyết định 467/QĐ-CHQ áp dụng thống nhất từ ngày 29/4/2025.
7.2. Ai kiểm tra, xác định xuất xứ hàng hóa?
Cơ quan hải quan (Cục Hải quan thuộc Bộ Tài chính) thực hiện, dựa trên nguyên tắc quản lý rủi ro. Công chức tại chi cục đối chiếu chứng từ và có thể kiểm tra thực tế khi cần xác minh sâu.
7.3. Hồ sơ chứng minh xuất xứ hàng hóa gồm những gì?
Gồm C/O hợp lệ, hóa đơn thương mại, packing list, tờ khai, hợp đồng gia công (nếu có), bảng định mức nguyên liệu và tài liệu nguồn gốc thành phần. Các chứng từ phải khớp nhau và khớp thực tế.
7.4. Không chứng minh được xuất xứ thì sao?
Lô hàng không được hưởng ưu đãi thuế quan, phải nộp thuế theo mức cao hơn và có thể bị đưa vào diện kiểm tra sau thông quan. Doanh nghiệp còn có thể bị truy thu và xử phạt.
7.5. Có thể xin xác định trước xuất xứ không?
Có. Doanh nghiệp nộp hồ sơ xác định trước xuất xứ theo Thông tư 33/2023/TT-BTC, gồm đơn đề nghị, bảng kê chi phí sản xuất, quy trình sản xuất và hình ảnh hàng hóa, để có căn cứ trước khi mở tờ khai.
8. Kết luận
Nắm vững quy trình kiểm tra xác định xuất xứ hàng hóa theo Quyết định 467/QĐ-CHQ và Thông tư 33/2023/TT-BTC là chìa khóa để giữ ưu đãi thuế quan, đẩy nhanh thông quan và tránh truy thu. Việc cần làm ngay là bỏ các căn cứ đã hết hiệu lực, chuẩn hóa bộ hồ sơ chứng minh xuất xứ hàng hóa và lưu đủ hồ sơ gốc phục vụ hậu kiểm.
Biên soạn: Minh Châu — Chuyên viên khai báo hải quan, 8 năm kinh nghiệm. Cập nhật: 09/2026.