


 0902 916 031


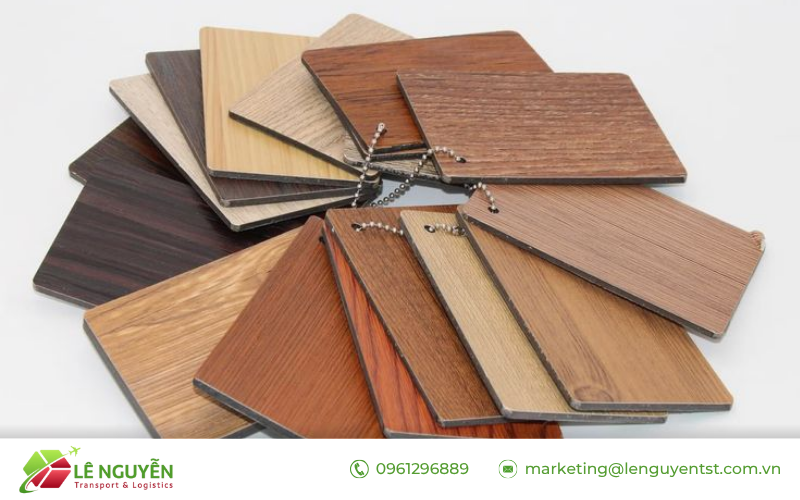
Mã HS ván ép phủ melamine thuộc nhóm 44.12 (gỗ dán), mã dự kiến phổ biến là 4412.31 khi lớp ngoài là gỗ nhiệt đới; lớp phủ melamine không trong suốt thường đẩy hàng sang dòng chi tiết “loại khác”. Thuế xuất khẩu gỗ dán nhóm 44.12 hiện phổ biến ở mức 0%, nhưng rủi ro lớn nhất nằm ở phòng vệ thương mại khi xuất sang Mỹ. Bài đi theo mã HS, thuế, thủ tục và lưu ý chống bán phá giá.
Tóm tắt nhanh
- Mã HS dự kiến: ván ép phủ melamine thuộc nhóm 44.12; dòng 4412.31 áp cho ván ép có ít nhất một lớp ngoài bằng gỗ nhiệt đới, dòng 8 số tùy loại gỗ lớp mặt và lớp phủ.
- Lưu ý phân loại: yếu tố quyết định là loại gỗ của các lớp ván, không phải lớp melamine; melamine không trong suốt thường xếp vào nhánh “loại khác”.
- Thuế xuất khẩu: gỗ dán thành phẩm nhóm 44.12 phổ biến thuế xuất khẩu 0%; vẫn phải đối chiếu biểu thuế xuất khẩu hiện hành.
- Rủi ro lớn nhất: Mỹ đang điều tra chống bán phá giá, chống trợ cấp gỗ dán Việt Nam (khởi xướng 6/2025) và đã có vụ chống lẩn tránh với gỗ dán cứng; cần hồ sơ xuất xứ chặt.
- Chứng từ: hợp đồng, hóa đơn, packing list, C/O, chứng từ chứng minh nguồn gốc gỗ và quy trình sản xuất tại Việt Nam.
1. Mã HS ván ép phủ melamine là gì?
Ván ép phủ melamine thuộc nhóm 44.12 (gỗ dán), với mã dự kiến phổ biến là 4412.31 khi ván có ít nhất một lớp ngoài bằng gỗ nhiệt đới. Lớp phủ melamine là lớp hoàn thiện bề mặt, không phải yếu tố quyết định nhóm HS.
Mã HS (Harmonized System) là mã phân loại hàng hóa dùng để xác định thuế suất và chính sách mặt hàng. Với ván ép, nhóm 44.12 phân theo loại gỗ của các lớp ván; 4412.31 dành cho ván ép có ít nhất một lớp ngoài là gỗ nhiệt đới.
Đây là điểm nhiều bài hướng dẫn cũ ghi sai: 4412.31 không phải cho “gỗ mềm” mà cho ván có lớp ngoài bằng gỗ nhiệt đới. Nếu lớp ngoài là gỗ không phải nhiệt đới (ví dụ gỗ cứng ôn đới hoặc gỗ lá kim), hàng rơi vào các dòng khác trong nhóm 44.12. Lớp phủ melamine màu, không trong suốt, thường đẩy sản phẩm vào dòng chi tiết “loại khác” thay vì dòng “chưa phủ hoặc phủ trong suốt”. Vì vậy mã 8 số cuối phụ thuộc đồng thời vào loại gỗ lớp mặt và loại lớp phủ.
1.1. Tiêu chí chốt dòng 8 số
- Nếu lớp ngoài là gỗ nhiệt đới → chọn nhánh gỗ nhiệt đới của nhóm 44.12, vì đó là dòng dành riêng cho loại gỗ này.
- Nếu lớp ngoài không phải gỗ nhiệt đới → chọn dòng tương ứng khác, vì tiêu chí phân nhóm là loại gỗ lớp mặt.
- Nếu bề mặt phủ melamine không trong suốt → chọn dòng loại khác, vì lớp phủ che vân gỗ làm lệch khỏi dòng phủ trong suốt.
Chưa chắc dòng nào? Gửi tên loài gỗ lớp mặt, độ dày từng lớp và loại lớp phủ để Khai Báo Hải Quan Lê Nguyễn đối chiếu mã HS dự kiến trước khi mở tờ khai. Khi bị áp lại mã, cách xử lý xem bài giải quyết tranh chấp về mã số HS.
2. Thuế xuất khẩu ván ép phủ melamine và quy định kèm theo
Gỗ dán thành phẩm nhóm 44.12 hiện phổ biến ở mức thuế xuất khẩu 0%, nhưng doanh nghiệp vẫn phải đối chiếu biểu thuế xuất khẩu hiện hành theo đúng dòng 8 số.
Khác với tấm veneer (nhóm 44.08) có thể chịu thuế xuất khẩu, ván ép thành phẩm nhóm 44.12 thường không chịu thuế xuất khẩu.
Lý do là chính sách thuế xuất khẩu chủ yếu nhắm vào nguyên liệu gỗ thô và bán thành phẩm, nhằm khuyến khích chế biến sâu trong nước; ván ép phủ melamine là sản phẩm hoàn thiện nên nằm ngoài nhóm chịu thuế xuất khẩu. Tuy vậy, thuế suất và chính sách thay đổi theo từng thời điểm, nên cần tra đúng dòng theo biểu thuế hiện hành tại ngày đăng ký tờ khai. Để hưởng ưu đãi tại thị trường nhập khẩu, doanh nghiệp cần:
- Cung cấp chứng từ xuất khẩu đầy đủ (hợp đồng, hóa đơn, packing list).
- Kèm giấy chứng nhận xuất xứ (C/O) phù hợp thị trường nếu có.
- Chứng minh quy trình sản xuất tại Việt Nam, không chỉ gia công, lắp ráp đơn giản.
Chứng minh nguồn gốc và quy trình sản xuất không chỉ để hưởng ưu đãi, mà còn là lá chắn trước các vụ điều tra phòng vệ thương mại ở mục 3. Cách chuẩn bị C/O xem giấy chứng nhận xuất xứ hàng hóa.
3. Cảnh báo phòng vệ thương mại khi xuất ván ép sang Mỹ
Rủi ro lớn nhất với ván ép phủ melamine xuất sang Mỹ không phải thuế xuất khẩu, mà là các biện pháp phòng vệ thương mại của Hoa Kỳ.
| Vụ việc | Nội dung | Hệ quả |
|---|---|---|
| Chống lẩn tránh gỗ dán cứng | Điều tra gỗ dán cứng lắp ráp tại Việt Nam từ lõi veneer Trung Quốc, kết luận cuối 7/2023 | Nhà cung cấp không đủ điều kiện tự chứng nhận bị áp mức đặt cọc AD/CVD rất cao |
| Điều tra AD/CVD mới (2025) | Mỹ khởi xướng điều tra chống bán phá giá, chống trợ cấp gỗ dán cứng và trang trí từ Việt Nam (hiệu lực 11/6/2025), mã HS 44.12 và 94.03 | Kết luận sơ bộ (3/2026) mức AD rất cao cho doanh nghiệp Việt Nam; chưa phải kết luận cuối |
Điểm mấu chốt để không bị cuốn vào biện pháp chống lẩn tránh là nguồn gốc lõi ván: gỗ dán có lõi từ veneer sản xuất trong nước hoặc nước thứ ba (không phải Trung Quốc) có cơ sở chứng minh không lẩn tránh; doanh nghiệp đủ điều kiện có thể tham gia cơ chế tự chứng nhận.
Vì đây là vấn đề thay đổi theo từng kết luận và kỳ rà soát, cần cập nhật thông tin tại Cục Phòng vệ thương mại trước khi ký hợp đồng xuất sang Mỹ. Các số liệu mức thuế nêu trên là kết luận sơ bộ, cần đối chiếu bản cập nhật mới nhất.
Chuẩn bị xuất ván ép phủ melamine và lo rủi ro phòng vệ thương mại? Gửi loại gỗ, thị trường đích và hồ sơ nguồn gốc để Khai Báo Hải Quan Lê Nguyễn rà mã HS dự kiến, chứng từ xuất xứ và diện bị điều tra. Xem dịch vụ khai báo hải quan trọn gói hoặc nhắn Zalo 0902 916 031.
4. Thủ tục hải quan xuất khẩu ván ép
Thủ tục hải quan xuất khẩu ván ép đi theo 4 bước, từ mở tờ khai đến thanh lý.
- Bước 1. Mở tờ khai xuất khẩu trên hệ thống VNACCS/VCIS, khai đúng mã HS dự kiến, trị giá và loại hình.
- Bước 2. Nộp hồ sơ: hợp đồng, hóa đơn, packing list, C/O (nếu có), phiếu xuất kho, giấy chứng minh nguồn gốc gỗ và chứng từ sản xuất.
- Bước 3. Kiểm hóa nếu tờ khai vào luồng đỏ hoặc bị chọn kiểm tra ngẫu nhiên.
- Bước 4. Thông quan và thanh lý tờ khai, lưu trọn bộ chứng từ phục vụ kiểm tra sau thông quan và các cuộc điều tra phòng vệ thương mại.
5. Nhầm lẫn thường gặp khi khai và xuất ván ép phủ melamine
| Nhầm lẫn | Hậu quả | Cách tránh |
|---|---|---|
| Ghi 4412.31 cho ván lớp ngoài không phải gỗ nhiệt đới | Sai dòng HS, bị áp lại mã | Xác định loại gỗ lớp mặt trước khi khai |
| Bỏ qua yếu tố lớp phủ melamine khi chọn dòng | Sai dòng “phủ/chưa phủ” | Phân biệt phủ trong suốt và không trong suốt |
| Không lưu hồ sơ nguồn gốc lõi ván | Khó chứng minh khi điều tra lẩn tránh | Lưu chứng từ veneer, nguồn gỗ, quy trình |
| Chủ quan vì thuế xuất khẩu 0% | Vẫn dính AD/CVD tại thị trường nhập | Rà diện điều tra của nước nhập khẩu |
Trong các lô gỗ dán Khai Báo Hải Quan Lê Nguyễn từng hỗ trợ, vướng mắc hay gặp không nằm ở thuế xuất khẩu mà ở hồ sơ chứng minh nguồn gốc khi thị trường nhập áp biện pháp phòng vệ. Khai sai mã HS còn kéo theo rủi ro xử phạt, xem xử lý vi phạm nếu sai mã HS.
6. Câu hỏi thường gặp
Mã HS ván ép phủ melamine là bao nhiêu?
Mã dự kiến thuộc nhóm 44.12; phổ biến là 4412.31 khi lớp ngoài là gỗ nhiệt đới, với lớp phủ melamine không trong suốt thường vào dòng “loại khác”. Dòng 8 số phải chốt theo loại gỗ và lớp phủ, xem mục 1.
Ván ép phủ melamine 4412.31 có phải cho gỗ mềm không?
Không. 4412.31 dành cho ván ép có ít nhất một lớp ngoài bằng gỗ nhiệt đới, không phải gỗ mềm. Nhiều tài liệu cũ ghi sai điểm này.
Thuế xuất khẩu ván ép phủ melamine là bao nhiêu?
Gỗ dán thành phẩm nhóm 44.12 phổ biến ở mức thuế xuất khẩu 0%, nhưng phải đối chiếu biểu thuế xuất khẩu hiện hành theo đúng dòng 8 số tại ngày khai.
Xuất ván ép sang Mỹ cần lưu ý gì nhất?
Rủi ro phòng vệ thương mại. Mỹ đã có vụ chống lẩn tránh gỗ dán cứng và đang điều tra AD/CVD mới với gỗ dán Việt Nam. Cần hồ sơ chứng minh nguồn gốc lõi ván và quy trình sản xuất, xem mục 3.
Làm sao tránh bị coi là lẩn tránh thuế?
Dùng lõi veneer sản xuất trong nước hoặc từ nước thứ ba (không phải Trung Quốc), lưu đủ chứng từ nguồn gốc và tham gia cơ chế tự chứng nhận nếu đủ điều kiện. Cập nhật thông tin tại Cục Phòng vệ thương mại.
7. Kết luận
Mã HS ván ép phủ melamine thuộc nhóm 44.12, mã dự kiến 4412.31 khi lớp ngoài là gỗ nhiệt đới, chốt dòng 8 số theo loại gỗ và lớp phủ. Thuế xuất khẩu thường 0%, nhưng rủi ro thật nằm ở phòng vệ thương mại khi xuất sang Mỹ. Việc nên làm là xác định đúng loại gỗ lớp mặt, lưu đủ hồ sơ nguồn gốc lõi ván và cập nhật diện điều tra trước khi ký hợp đồng.
Biên soạn: Minh Châu — Chuyên viên khai báo hải quan, 8 năm kinh nghiệm. Cập nhật: 10/2026.