


 0902 916 031


Kiểm xưởng là bước hải quan kiểm tra thực tế cơ sở sản xuất trước khi doanh nghiệp gia công được nhập nguyên liệu miễn thuế và mở tờ khai loại hình gia công. Không đạt đồng nghĩa mất quyền miễn thuế, phải nhập kinh doanh và nộp thuế ngay. Bài viết chỉ rõ kiểm xưởng là gì, đoàn kiểm tra làm gì, soi những gì tại xưởng và 5 điều kiện để đạt ngay lần đầu, cập nhật Thông tư 121/2025/TT-BTC.
Tóm tắt nhanh
- Kiểm xưởng là hải quan kiểm tra thực tế nhà xưởng, máy móc, nhân lực và sổ sách để xác minh doanh nghiệp thực sự sản xuất.
- Bắt buộc thông báo cơ sở sản xuất (Mẫu 12) trước khi nhập lô nguyên liệu gia công đầu tiên, theo Thông tư 38/2015/TT-BTC (sửa bởi 39/2018 và 121/2025).
- Hải quan soi 5 nhóm: nhà xưởng, máy móc, nhân lực, định mức và hệ thống kho nhập–xuất–tồn.
- Không đạt → không được áp loại hình gia công miễn thuế, phải nhập kinh doanh và nộp thuế.
- 5 điều kiện đạt: nhà xưởng hợp pháp, máy móc–nhân lực đủ, Mẫu 12 chính xác, định mức có cơ sở, kho minh bạch.
1. Kiểm xưởng là gì?
Kiểm xưởng (factory inspection – kiểm tra cơ sở gia công, sản xuất): hoạt động cơ quan hải quan kiểm tra thực tế nhà xưởng, máy móc, nhân lực và năng lực sản xuất của doanh nghiệp gia công, nhằm xác minh doanh nghiệp thực sự có khả năng làm ra lượng hàng đã cam kết trong hợp đồng. Đây là điều kiện để được hưởng cơ chế miễn thuế nguyên liệu của loại hình gia công.
Bản chất của bước này là chống gian lận: cơ quan hải quan lo ngại doanh nghiệp lập hợp đồng gia công để nhập nguyên liệu miễn thuế rồi bán ra nội địa thay vì sản xuất xuất khẩu. Không đạt, doanh nghiệp không được áp dụng loại hình gia công miễn thuế và phải chuyển sang nhập kinh doanh, đóng thuế nhập khẩu và GTGT ngay.
2. Khi nào bị kiểm tra và cuộc kiểm tra diễn ra thế nào?
Ba nhóm doanh nghiệp gần như chắc chắn nằm trong diện kiểm xưởng:
- Doanh nghiệp lần đầu nhận gia công hoặc lần đầu thông báo cơ sở sản xuất.
- Doanh nghiệp có dấu hiệu rủi ro: mới thành lập, vốn nhỏ nhưng ký hợp đồng khối lượng lớn, địa chỉ xưởng không rõ ràng.
- Năng lực khai báo không tương xứng quy mô: nhập nguyên liệu nhiều nhưng nhân lực, máy móc mỏng.
Một cuộc kiểm xưởng lần đầu thường đi qua các bước:
- Bước 1 — Ra quyết định: Chi cục Hải quan ban hành quyết định kiểm tra cơ sở sản xuất, thông báo thời gian và nội dung cho doanh nghiệp.
- Bước 2 — Kiểm tra thực tế tại xưởng: đoàn kiểm tra đến nhà xưởng, đối chiếu địa chỉ, quan sát dây chuyền, máy móc, nhân công đang làm việc so với hồ sơ Mẫu 12.
- Bước 3 — Kiểm tra hồ sơ, sổ sách: xem hợp đồng gia công, định mức, sổ theo dõi nguyên liệu nhập–xuất–tồn, chứng từ kế toán.
- Bước 4 — Lập biên bản: ghi nhận kết quả, kết luận đủ hay chưa đủ điều kiện, nêu nội dung cần bổ sung.
- Bước 5 — Xử lý kết quả: đạt thì tiếp tục loại hình gia công; chưa đạt thì khắc phục và có thể bị kiểm tra lại.
3. Mẫu 12 và thông báo cơ sở sản xuất
Trước khi nhập lô nguyên liệu đầu tiên, doanh nghiệp phải nộp thông báo cơ sở gia công, sản xuất (Mẫu số 12) cho cơ quan hải quan, theo Thông tư 38/2015/TT-BTC (sửa đổi bởi Thông tư 39/2018/TT-BTC và Thông tư 121/2025/TT-BTC, hiệu lực 01/02/2026). Thông báo là căn cứ để hải quan lên kế hoạch kiểm tra và đối chiếu khi đến xưởng.
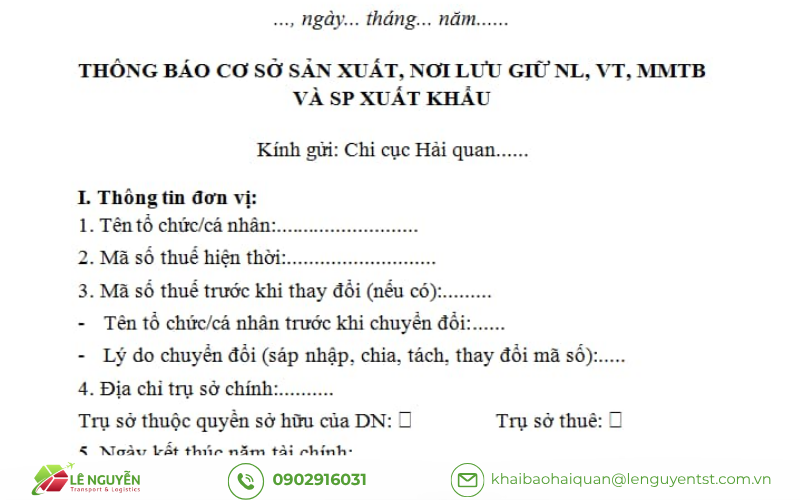
Mẫu 12 cần khai chính xác: địa chỉ nhà xưởng và kho (kể cả kho thuê ngoài); quyền sở hữu hay đi thuê kèm hợp đồng; danh mục máy móc, thiết bị và công suất; quy mô nhân lực; ngành nghề, mặt hàng gia công khớp hợp đồng và đăng ký kinh doanh. Khai không khớp thực tế là nguyên nhân trực tiếp khiến doanh nghiệp trượt; khi thay đổi địa điểm hoặc quy mô phải cập nhật lại thông báo, theo hướng dẫn tại Nghị định 69/2018/NĐ-CP.
4. Hải quan soi những gì tại xưởng?
Đoàn kiểm xưởng soi năm nhóm nội dung. Nắm rõ từng nhóm giúp doanh nghiệp chuẩn bị đúng trọng tâm.
| Nhóm | Hải quan xem gì | Cần chuẩn bị |
|---|---|---|
| Nhà xưởng, mặt bằng | Địa chỉ khớp Mẫu 12; có khu sản xuất, kho riêng | Biển hiệu, hợp đồng thuê/giấy sở hữu, sơ đồ mặt bằng |
| Máy móc, thiết bị | Chủng loại, số lượng, công suất đủ cho sản lượng cam kết | Danh mục máy, hóa đơn/hợp đồng mua hoặc thuê máy |
| Nhân lực | Số lao động thực tế, có đang sản xuất không | Bảng lương, hợp đồng lao động, bảng chấm công |
| Định mức | Định mức từng mã sản phẩm, cơ sở tính hao hụt | Bảng định mức, tài liệu kỹ thuật, mẫu sản phẩm |
| Hệ thống kho, sổ sách | Nhập–xuất–tồn nguyên liệu khớp tờ khai và kế toán | Sổ kho, phiếu nhập–xuất, chứng từ kế toán |
Điểm mấu chốt là tính nhất quán: mọi con số trên Mẫu 12, hợp đồng, định mức và sổ kho phải khớp nhau và khớp thực tế tại xưởng. Mâu thuẫn như khai 50 lao động nhưng xưởng chỉ 10 người, hay khai 20 máy nhưng thực tế 5 máy, đều bị ghi vào biên bản.
5. Định mức và hệ thống quản lý nguyên phụ liệu
5.1. Định mức – nền tảng kiểm soát và quyết toán
Định mức tiêu hao nguyên liệu là dữ liệu hải quan soi kỹ nhất, vì nó quyết định lượng nguyên liệu miễn thuế được chấp nhận. Doanh nghiệp phải xây định mức cho từng mã sản phẩm và chứng minh cơ sở tính bằng bản vẽ kỹ thuật, quy trình sản xuất, tỷ lệ hao hụt thực tế.
Định mức khai quá cao khiến phần chênh bị coi là nguyên liệu không phục vụ gia công và bị truy thu; khai quá thấp gây thiếu hụt khi quyết toán. Cách xây và theo dõi định mức xem định mức nguyên liệu gia công: 5 bước xây và theo dõi; khâu hậu kiểm xem kiểm tra sau thông quan doanh nghiệp gia công.
5.2. Hệ thống theo dõi nhập – xuất – tồn
Đoàn kiểm xưởng đánh giá doanh nghiệp có hệ thống theo dõi nguyên phụ liệu rõ ràng hay không. Hệ thống đạt yêu cầu phải ghi nhận nguyên phụ liệu theo từng hợp đồng và từng mã; kết nối số liệu kho với tờ khai hải quan và sổ kế toán; truy xuất nhanh khi được yêu cầu; theo dõi được phế liệu, phế phẩm và nguyên liệu dư. Chi tiết quản lý nguyên phụ liệu may mặc xem nhập khẩu nguyên phụ liệu may mặc.
Sắp bị kiểm xưởng lần đầu? Gửi thông tin nhà xưởng, máy móc, nhân lực và định mức để Khai Báo Hải Quan Lê Nguyễn rà soát hồ sơ Mẫu 12, hợp đồng và hệ thống kho trước khi đoàn đến, tăng khả năng đạt ngay lần đầu. Trao đổi qua Zalo 0902 916 031.
6. Năm điều kiện để đạt kiểm xưởng lần đầu
Doanh nghiệp cần đạt đồng thời năm điều kiện dưới đây; mỗi điều kiện đi kèm cách chuẩn bị.
| Điều kiện | Yêu cầu | Cách chuẩn bị |
|---|---|---|
| Nhà xưởng hợp pháp | Sở hữu hoặc hợp đồng thuê rõ ràng, đúng địa chỉ Mẫu 12 | Giấy tờ đất/hợp đồng thuê, biển hiệu, khu sản xuất – kho tách biệt |
| Máy móc, nhân lực đủ | Tương xứng sản lượng cam kết | Bổ sung máy/nhân công trước khi ký hợp đồng lớn; lưu hóa đơn, hợp đồng lao động |
| Mẫu 12 chính xác | Khai đúng thực tế cơ sở | Đối chiếu Mẫu 12 với thực tế trước khi nộp; cập nhật khi thay đổi |
| Định mức có cơ sở | Chứng minh bằng tài liệu kỹ thuật, hao hụt thực tế | Lập bảng định mức từng mã, lưu bản vẽ, quy trình, mẫu |
| Kho minh bạch | Nhập – xuất – tồn khớp ba nguồn số liệu | Dùng phần mềm/sổ kho theo hợp đồng, đối chiếu định kỳ với kế toán và tờ khai |
6.1. Tiêu chí lựa chọn khi chưa sẵn sàng
- Nếu xưởng đang đi thuê → chọn ký hợp đồng thuê có công chứng và khai đúng địa chỉ trong Mẫu 12 vì hải quan chỉ công nhận cơ sở có giấy tờ hợp pháp.
- Nếu đơn hàng lớn hơn công suất hiện có → chọn thuê gia công lại hoặc bổ sung máy móc trước khi ký vì cam kết vượt năng lực thật sẽ bị kết luận không trực tiếp sản xuất.
- Nếu chưa có phần mềm kho → chọn dùng sổ kho thủ công theo từng hợp đồng vì thà đơn giản mà khớp còn hơn không truy xuất được số liệu khi đoàn kiểm tra.
Cần hỗ trợ trọn gói từ thông báo cơ sở đến mở tờ khai, doanh nghiệp có thể dùng dịch vụ khai báo hải quan trọn gói.
7. Nhầm lẫn thường gặp khiến trượt kiểm xưởng
| Nhầm lẫn | Vì sao xảy ra | Hậu quả |
|---|---|---|
| Mẫu 12 khai không khớp thực tế | Sai địa chỉ, khai thừa máy móc/nhân lực | Kết luận chưa đủ điều kiện, phải khắc phục |
| Năng lực xưởng không đủ so với hợp đồng | Ký sản lượng lớn vượt công suất thật | Nghi không trực tiếp sản xuất, bị từ chối loại hình gia công |
| Không có hệ thống sổ kho | Không theo dõi nhập–xuất–tồn theo hợp đồng | Không chứng minh được dòng nguyên liệu |
| Định mức không có tài liệu chứng minh | Khai theo cảm tính | Bị nghi khai khống để nhập thừa nguyên liệu miễn thuế |
| Xưởng thuê không có hợp đồng hợp lệ | Thuê miệng, không giấy tờ | Không công nhận quyền sử dụng cơ sở |
Trong các hồ sơ Khai Báo Hải Quan Lê Nguyễn từng hỗ trợ, tình huống trượt kiểm xưởng phổ biến nhất là doanh nghiệp mới ký hợp đồng khối lượng lớn để giữ khách nhưng nhà xưởng và nhân lực chưa theo kịp — khi đoàn đến, thực tế không khớp cam kết. Bổ sung năng lực và khai Mẫu 12 đúng thực tế trước khi ký hợp đồng lớn là cách phòng ngừa hiệu quả nhất.
8. Câu hỏi thường gặp
Kiểm xưởng gia công là kiểm tra những gì?
Kiểm tra nhà xưởng, máy móc, nhân lực, định mức và hệ thống theo dõi nguyên phụ liệu, để xác minh doanh nghiệp thực sự có năng lực gia công lượng hàng đã cam kết.
Doanh nghiệp nào phải kiểm tra cơ sở sản xuất?
Chủ yếu doanh nghiệp lần đầu nhận gia công hoặc bị đánh giá có rủi ro. Tất cả phải thông báo cơ sở sản xuất (Mẫu 12) trước khi nhập lô nguyên liệu đầu tiên.
Cuộc kiểm tra mất bao lâu và có báo trước không?
Hải quan ra quyết định và thông báo thời gian; kiểm tra thực tế thường trong ngày, sau đó lập biên bản kết luận đủ hay chưa đủ điều kiện.
Không đạt thì mất quyền lợi gì?
Không được áp dụng loại hình gia công miễn thuế; nguyên liệu phải nhập theo diện kinh doanh và nộp thuế, làm tăng chi phí và mất lợi thế cạnh tranh.
Xưởng đi thuê có được công nhận không?
Có, nếu doanh nghiệp có hợp đồng thuê nhà xưởng hợp pháp và đã khai đúng địa chỉ, máy móc trong thông báo cơ sở sản xuất.
Trượt lần đầu có được kiểm tra lại không?
Được. Doanh nghiệp khắc phục nội dung trong biên bản (bổ sung máy móc, nhân lực, sổ sách, chỉnh Mẫu 12) rồi đề nghị kiểm tra lại để được công nhận đủ điều kiện.
9. Kết luận
Kiểm xưởng là cửa ải quyết định doanh nghiệp có được hưởng loại hình gia công miễn thuế hay không. Chuẩn bị Mẫu 12 khớp thực tế, hợp đồng phản ánh đúng năng lực, định mức có tài liệu chứng minh và hệ thống kho minh bạch là cách chắc chắn nhất để đạt ngay lần đầu và giữ vững quyền miễn thuế nguyên liệu.
Biên soạn: Đội ngũ Khai Báo Hải Quan Lê Nguyễn — cập nhật 09/2026.