


 0902 916 031


Trong hoạt động gia công xuất khẩu, việc thực hiện nhiều hợp đồng gia công với các thương nhân nước ngoài là tình huống rất phổ biến.
Khi đến kỳ quyết toán gia công, nhiều doanh nghiệp thường đặt ra những câu hỏi như: quyết toán có phải thực hiện riêng cho từng hợp đồng hay không, nguyên phụ liệu sử dụng chung cho nhiều đơn hàng được phân bổ như thế nào và số liệu báo cáo cần tổng hợp theo nguyên tắc nào.
1. Quyết toán gia công là gì và doanh nghiệp phải thực hiện khi nào?
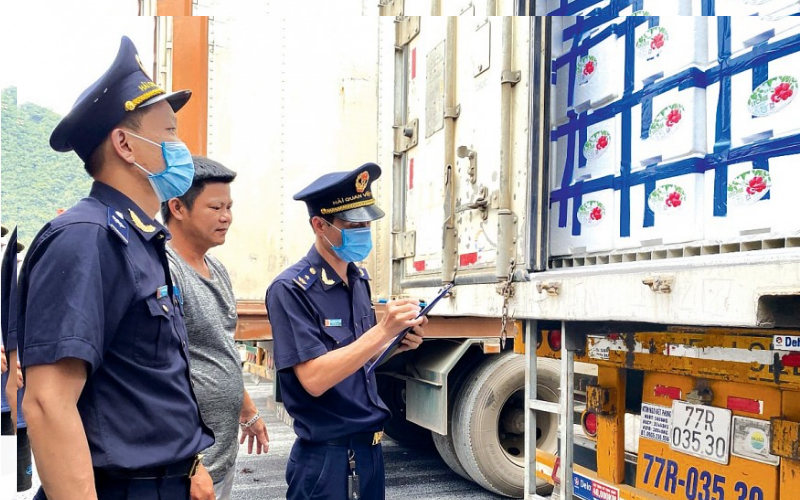
Trong loại hình gia công xuất khẩu, doanh nghiệp được nhập khẩu nguyên phụ liệu để sản xuất hàng hóa theo đơn đặt hàng của thương nhân nước ngoài và sau đó xuất khẩu sản phẩm hoàn chỉnh.
Để bảo đảm việc sử dụng nguyên phụ liệu nhập khẩu đúng mục đích, pháp luật yêu cầu doanh nghiệp phải thực hiện quyết toán gia công với cơ quan hải quan.
Cơ sở pháp lý về nghĩa vụ này được quy định tại Văn bản hợp nhất 25/VBHN-BTC. Theo đó, doanh nghiệp phải tổng hợp và báo cáo tình hình sử dụng nguyên phụ liệu trong toàn bộ hoạt động gia công, bao gồm:
- Lượng nguyên phụ liệu đã nhập khẩu
- Lượng nguyên phụ liệu đã đưa vào sản xuất
- Số lượng sản phẩm gia công đã xuất khẩu
- Phế liệu, phế phẩm và nguyên phụ liệu tồn kho
Báo cáo quyết toán gia công phải được nộp cho cơ quan hải quan chậm nhất 90 ngày kể từ ngày kết thúc năm tài chính. Đây là nghĩa vụ bắt buộc đối với tất cả doanh nghiệp hoạt động theo loại hình gia công xuất khẩu.
2. Khi doanh nghiệp có nhiều hợp đồng gia công thì quyết toán theo nguyên tắc nào?
Khi doanh nghiệp có nhiều hợp đồng gia công thì quyết toán theo nguyên tắc nào?
Một trong những câu hỏi phổ biến của doanh nghiệp là liệu mỗi hợp đồng gia công có phải lập một báo cáo quyết toán riêng hay không.
Theo quy định hiện hành, quyết toán gia công được thực hiện theo toàn bộ hoạt động gia công của doanh nghiệp trong năm tài chính, chứ không thực hiện riêng cho từng hợp đồng.
Điều này có nghĩa là báo cáo quyết toán phải phản ánh tổng thể:
- Tổng nguyên phụ liệu nhập khẩu để gia công
- Tổng sản phẩm gia công đã xuất khẩu
- Tổng tồn kho nguyên phụ liệu và sản phẩm dở dang
Tuy nhiên, dù báo cáo quyết toán được tổng hợp theo năm tài chính, doanh nghiệp vẫn phải quản lý dữ liệu chi tiết theo từng hợp đồng gia công. Khi cơ quan hải quan thực hiện kiểm tra hoặc yêu cầu giải trình, doanh nghiệp cần chứng minh được:
- Nguyên phụ liệu nào được sử dụng cho hợp đồng nào
- Sản phẩm xuất khẩu tương ứng với từng đơn hàng
- Phần nguyên phụ liệu còn tồn thuộc hợp đồng nào
Vì vậy, việc quản lý nội bộ theo từng hợp đồng vẫn là yêu cầu quan trọng, dù báo cáo quyết toán được tổng hợp ở cấp độ doanh nghiệp.
3. Nguyên phụ liệu sử dụng cho nhiều hợp đồng được quản lý như thế nào?
Trong thực tế sản xuất, nguyên phụ liệu nhập khẩu không phải lúc nào cũng được sử dụng riêng cho từng hợp đồng gia công. Đối với nhiều doanh nghiệp, nguyên liệu thường được sử dụng chung cho nhiều đơn hàng trong cùng một dây chuyền sản xuất.
Trong trường hợp này, việc phân bổ nguyên phụ liệu được thực hiện thông qua định mức sản phẩm.
Định mức sản phẩm phản ánh lượng nguyên phụ liệu cần thiết để sản xuất một đơn vị sản phẩm. Khi có nhiều hợp đồng gia công cùng lúc, doanh nghiệp có thể dựa vào định mức để xác định:
- Lượng nguyên liệu đã sử dụng cho từng loại sản phẩm
- Số lượng sản phẩm xuất khẩu theo từng hợp đồng
- Phần nguyên liệu còn lại trong kho
Ví dụ, nếu định mức quy định rằng để sản xuất một sản phẩm cần 0,5 kg nguyên liệu, doanh nghiệp có thể dựa vào số lượng sản phẩm đã xuất khẩu để tính toán lượng nguyên liệu đã sử dụng cho từng đơn hàng.
Việc quản lý theo định mức giúp doanh nghiệp duy trì sự linh hoạt trong sản xuất, đồng thời vẫn bảo đảm khả năng truy xuất dữ liệu khi thực hiện quyết toán gia công.
Nguyên phụ liệu sử dụng cho nhiều hợp đồng được quản lý như thế nào?
4. Các hình thức hợp đồng gia công và ảnh hưởng đến quyết toán

Trong hoạt động gia công xuất khẩu, doanh nghiệp có thể ký kết nhiều hợp đồng gia công với các hình thức khác nhau, chẳng hạn:
- Gia công toàn bộ (bên đặt gia công cung cấp toàn bộ nguyên phụ liệu)
- Gia công một phần (doanh nghiệp tự cung cấp một phần nguyên liệu)
- Gia công lại (subcontract)
Mỗi hình thức hợp đồng sẽ ảnh hưởng đến cấu trúc dữ liệu trong báo cáo quyết toán gia công.
Ví dụ:
- Nếu nguyên phụ liệu do bên đặt gia công cung cấp toàn bộ, báo cáo quyết toán chủ yếu tập trung vào việc sử dụng nguyên liệu nhập khẩu.
- Nếu doanh nghiệp tự cung cấp một phần nguyên liệu trong nước, báo cáo phải thể hiện rõ sự khác biệt giữa nguyên liệu nhập khẩu và nguyên liệu nội địa.
- Trong trường hợp gia công lại, doanh nghiệp nhận gia công phải theo dõi riêng phần nguyên phụ liệu và sản phẩm liên quan đến hợp đồng gia công lại.
Do đó, khi doanh nghiệp đồng thời thực hiện nhiều hợp đồng với nhiều hình thức khác nhau, hệ thống quản lý nội bộ cần bảo đảm khả năng phân tách dữ liệu theo từng loại hợp đồng.
5. Doanh nghiệp cần chuẩn bị gì để quyết toán gia công nhiều hợp đồng hiệu quả?
Để thực hiện quyết toán gia công một cách chính xác khi có nhiều hợp đồng cùng lúc, doanh nghiệp cần xây dựng hệ thống quản lý dữ liệu rõ ràng ngay từ đầu.
Các yếu tố quan trọng bao gồm:
- Quản lý nguyên phụ liệu nhập khẩu theo từng loại vật tư
- Xây dựng định mức sản phẩm chính xác và có cơ sở kỹ thuật
- Theo dõi sản lượng sản xuất và xuất khẩu theo từng hợp đồng gia công
- Tách biệt dữ liệu giữa gia công xuất khẩu và sản xuất tiêu thụ nội địa
Khi các dữ liệu này được quản lý minh bạch và nhất quán, việc tổng hợp báo cáo quyết toán gia công vào cuối năm tài chính sẽ trở nên đơn giản hơn và giảm đáng kể áp lực giải trình với cơ quan hải quan.
Khi doanh nghiệp thực hiện nhiều hợp đồng gia công cùng lúc, báo cáo quyết toán gia công vẫn được lập trên cơ sở tổng hợp toàn bộ hoạt động gia công trong năm tài chính. Tuy nhiên, doanh nghiệp phải bảo đảm khả năng truy xuất chi tiết nguyên phụ liệu và sản phẩm theo từng hợp đồng khi cơ quan hải quan yêu cầu.
Việc quản lý nguyên phụ liệu theo định mức sản phẩm, theo dõi dữ liệu sản xuất theo từng đơn hàng và chuẩn hóa hệ thống quản lý nội bộ là những yếu tố then chốt giúp doanh nghiệp thực hiện quyết toán chính xác, đồng thời bảo đảm tính minh bạch trong toàn bộ hoạt động gia công xuất khẩu.
6. Dịch vụ khai báo hải quan toàn diện tại Lê Nguyễn Transport & Logistics
Tại Lê Nguyễn Transport & Logistics, chúng tôi cung cấp giải pháp khai báo hải quan trọn gói và dịch vụ phòng xuất nhập khẩu thuê ngoài chuyên nghiệp, giúp doanh nghiệp tiết kiệm thời gian, chi phí và nguồn lực nội bộ.
Dịch vụ khai báo hải quan chuyên sâu – xử lý trọn gói
Với hơn 10 năm kinh nghiệm trong lĩnh vực logistics và thông quan, chúng tôi hỗ trợ khách hàng khai báo hải quan cho mọi loại hình hàng hóa:
- Khai báo hải quan cho hàng đường biển, đường hàng không, chuyển phát nhanh, hàng tại chỗ, gia công, sản xuất xuất khẩu, tạm nhập tái xuất.
- Xử lý hồ sơ hàng hóa đặc thù như hàng nguy hiểm, hàng gửi kho ngoại quan, hàng phải kiểm tra chuyên ngành.
- Tư vấn và xin cấp C/O (Certificate of Origin) cho đầy đủ các Form như A, B, AI, AK, CPTPP, REX, ISP… đúng yêu cầu thị trường xuất khẩu.
- Thực hiện toàn bộ thủ tục kiểm tra chuyên ngành: kiểm hóa, kiểm dịch thực vật – động vật, kiểm tra chất lượng, chứng nhận hợp quy, giám định kỹ thuật.
Tất cả quy trình được thực hiện đồng bộ bởi đội ngũ chuyên viên giàu kinh nghiệm, đảm bảo không phát sinh chi phí ngoài thỏa thuận, minh bạch trong báo giá và tối ưu thời gian thông quan.
Phòng xuất nhập khẩu thuê ngoài – giải pháp tối ưu cho doanh nghiệp
Đối với các doanh nghiệp vừa và nhỏ chưa có bộ phận xuất nhập khẩu chuyên trách, hoặc doanh nghiệp lớn cần tối ưu hóa vận hành, Lê Nguyễn cung cấp dịch vụ phòng xuất nhập khẩu thuê ngoài với quy trình chuyên nghiệp, linh hoạt:
- Đại diện doanh nghiệp làm việc với các cơ quan hải quan, bộ ngành, cảng vụ, hãng tàu, hãng bay.
- Chuẩn bị, kiểm tra, hoàn thiện bộ chứng từ xuất nhập khẩu, hợp đồng, invoice, packing list, vận đơn, C/O và các loại giấy phép liên quan.
- Theo dõi tiến độ vận chuyển, hỗ trợ giải quyết các vấn đề phát sinh trong quá trình thông quan hoặc vận hành logistics.
- Đảm nhận vai trò phòng xuất nhập khẩu từ xa, nhưng đảm bảo hiệu quả như một bộ phận nội bộ.
Giải pháp thuê ngoài phòng XNK giúp doanh nghiệp tập trung vào hoạt động sản xuất – kinh doanh cốt lõi, đồng thời vẫn đảm bảo hiệu quả vận hành chuỗi cung ứng và tuân thủ đúng quy định pháp lý.
Vì sao doanh nghiệp chọn Lê Nguyễn Transport & Logistics?
- Mỗi khách hàng có một chuyên viên phụ trách riêng, theo dõi và xử lý xuyên suốt từ đầu đến cuối.
- Dịch vụ trọn gói không chia nhỏ, không đùn đẩy trách nhiệm giữa các bộ phận.
- Mạng lưới đối tác quốc tế tại Trung Quốc, Singapore, Malaysia, Ấn Độ, Úc hỗ trợ mở rộng luồng hàng và tối ưu chi phí logistics.
- Cam kết minh bạch, không phát sinh chi phí ngoài báo giá.
Chúng tôi không chỉ thực hiện dịch vụ logistics.
Chúng tôi đồng hành như một bộ phận xuất nhập khẩu chuyên nghiệp bên trong doanh nghiệp bạn.
>> Xem thêm:
- Loại hình E62 là gì? Phân biệt E62 và B11 & những lưu ý quan trọng khi khai báo hải quan
- 5 Rủi Ro Khi Nhập Hàng Không Chứng Từ Mà Doanh Nghiệp Cần Biết
- Bảng mã loại hình xuất nhập khẩu mới nhất 2026 (Chi tiết nhất)
Liên hệ ngay để được tư vấn
📍 Địa chỉ: 131/6, Đường số 8, Linh Xuân, Thủ Đức, Tp HCM
🌐 Website: khaibaohaiquanvn.com/
📞 Hotline/Zalo: 0902 916 031
📧 Email: khaibaohaiquan@lenguyentst.com.vn
Dịch vụ Khai báo Hải Quan tại Lê Nguyễn Transport & Logistics
Lê Nguyễn Transport & Logistics cam kết mang đến dịch vụ khai báo hải quan chuyên nghiệp cho tất cả các loại hình vận tải, bao gồm đường hàng không, đường biển và đường bộ. Chúng tôi giúp doanh nghiệp tối ưu chi phí, rút ngắn thời gian thông quan và đảm bảo hàng hóa được xử lý nhanh chóng, an toàn.
Với đội ngũ chuyên viên giàu kinh nghiệm, am hiểu sâu sắc về quy định hải quan và xuất nhập khẩu, chúng tôi không chỉ hỗ trợ khai báo chính xác mà còn tư vấn tận tình, giúp khách hàng hạn chế rủi ro, tránh phát sinh chi phí không mong muốn. Chúng tôi luôn đồng hành cùng doanh nghiệp trong từng bước của quy trình xuất nhập khẩu, đảm bảo hàng hóa được thông quan thuận lợi nhất và mang lại giá trị tối ưu cho khách hàng.