


 0902 916 031


Báo cáo quyết toán hải quan vẫn bắt buộc với doanh nghiệp mới nhận gia công giữa năm, cho phần hoạt động phát sinh trong năm đó. Báo cáo lập theo năm tài chính của doanh nghiệp, không phụ thuộc thời điểm ký hợp đồng, và nộp chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính theo Điều 60 Thông tư 38/2015/TT-BTC (đã sửa đổi). Dù chỉ hoạt động vài tháng cuối năm, doanh nghiệp vẫn phải tổng hợp nguyên phụ liệu nhập, đưa vào sản xuất, xuất khẩu và tồn kho.
Tóm tắt nhanh
- Doanh nghiệp nhận gia công giữa năm vẫn phải lập báo cáo quyết toán cho phần phát sinh trong năm tài chính đó.
- Căn cứ: Điều 60 Thông tư 38/2015/TT-BTC, sửa đổi bởi khoản 39 Điều 1 Thông tư 39/2018/TT-BTC và tiếp tục sửa bởi Thông tư 121/2025/TT-BTC (hiệu lực 01/02/2026).
- Báo cáo lập theo năm tài chính của doanh nghiệp, không theo từng hợp đồng gia công.
- Thời hạn nộp: chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính.
- Đã nhập nguyên phụ liệu nhưng chưa sản xuất, chưa xuất khẩu thì vẫn phải báo cáo, số liệu phản ánh phần nhập và tồn kho.
- Nơi nộp: cơ quan hải quan nơi làm thủ tục nhập khẩu hoặc nơi quản lý doanh nghiệp, theo Điều 60.
1. Nhận gia công giữa năm có phải báo cáo quyết toán hải quan không?
Có. Doanh nghiệp mới ký hợp đồng gia công và bắt đầu sản xuất vào giữa năm tài chính vẫn phải lập báo cáo quyết toán cho phần hoạt động phát sinh trong năm đó. Nghĩa vụ này không được dời sang năm sau chỉ vì thời gian hoạt động trong năm ngắn.
Báo cáo quyết toán hải quan (customs settlement report – báo cáo quyết toán tình hình sử dụng nguyên liệu, vật tư, máy móc, thiết bị và hàng hóa xuất khẩu): báo cáo định kỳ theo năm tài chính mà doanh nghiệp gia công, sản xuất xuất khẩu, chế xuất phải nộp để cơ quan hải quan đối chiếu lượng nguyên phụ liệu nhập khẩu với kết quả sản xuất, xuất khẩu thực tế.
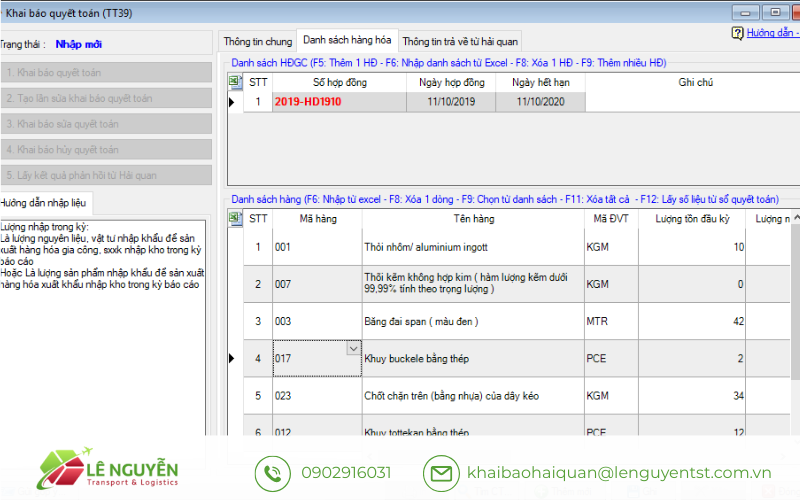
Trong loại hình gia công xuất khẩu, doanh nghiệp được nhập nguyên phụ liệu để sản xuất theo đơn đặt hàng của thương nhân nước ngoài. Để kiểm soát việc sử dụng nguyên phụ liệu đúng mục đích, báo cáo quyết toán phải phản ánh đủ bốn phần: nguyên phụ liệu nhập khẩu, nguyên phụ liệu đã đưa vào sản xuất, sản phẩm đã xuất khẩu, và phế liệu, phế phẩm, tồn kho cuối kỳ.
2. Căn cứ pháp lý và nguyên tắc theo năm tài chính
Báo cáo quyết toán được lập theo năm tài chính của doanh nghiệp, không phụ thuộc thời điểm ký hợp đồng gia công. Đây là nguyên tắc cốt lõi quyết định cách trả lời cho tình huống nhận gia công giữa năm.
Căn cứ là Điều 60 Thông tư 38/2015/TT-BTC về thủ tục hải quan đối với hàng hóa xuất khẩu, nhập khẩu, đã được sửa đổi bởi khoản 39 Điều 1 Thông tư 39/2018/TT-BTC và tiếp tục sửa đổi bởi Thông tư 121/2025/TT-BTC (ban hành 18/12/2025, hiệu lực 01/02/2026). Bài cũ dẫn nhầm sang Văn bản hợp nhất 25/VBHN-BTC về Luật Quản lý, sử dụng tài sản công — văn bản đó không điều chỉnh báo cáo quyết toán hàng gia công, nên đã được thay bằng căn cứ đúng.
Hệ quả của nguyên tắc năm tài chính:
- Mọi hoạt động gia công phát sinh trong năm được tổng hợp trong cùng một báo cáo, không tách theo từng hợp đồng.
- Doanh nghiệp bắt đầu giữa năm chỉ tổng hợp số liệu từ thời điểm bắt đầu đến hết năm tài chính.
- Số liệu tồn kho cuối kỳ chuyển tiếp làm số dư đầu kỳ của năm sau, nên phải khớp liên tục giữa các năm.
3. Thời hạn nộp và nơi nộp báo cáo quyết toán
Thời hạn nộp là chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính. Đây là mốc pháp lý theo Điều 60, áp dụng chung cho gia công, sản xuất xuất khẩu và doanh nghiệp chế xuất.
| Nội dung | Quy định |
|---|---|
| Kỳ báo cáo | Theo năm tài chính của doanh nghiệp |
| Thời hạn nộp | Chậm nhất ngày thứ 90 kể từ ngày kết thúc năm tài chính |
| Nơi nộp | Cơ quan hải quan nơi làm thủ tục nhập khẩu, hoặc nơi quản lý doanh nghiệp chế xuất |
| Hình thức | Nộp điện tử qua Hệ thống xử lý dữ liệu điện tử hải quan |
Doanh nghiệp theo dõi mốc này ngay từ khi xác định năm tài chính, vì trễ hạn có thể bị xử phạt vi phạm hành chính. Chi tiết về mốc thời gian và chế tài xem bài báo cáo quyết toán gia công: hạn nộp, nơi nộp, phạt và thời hạn và quy định nộp báo cáo quyết toán.
4. Nhận gia công giữa năm thì báo cáo gồm số liệu nào?
Báo cáo chỉ phản ánh phần hoạt động từ thời điểm bắt đầu gia công đến hết năm tài chính. Dù thời gian ngắn, số liệu vẫn phải đầy đủ và khớp chứng từ.

Các số liệu cần tổng hợp:
- Nguyên phụ liệu nhập khẩu: kể từ thời điểm doanh nghiệp bắt đầu gia công trong năm.
- Nguyên phụ liệu đã đưa vào sản xuất: theo định mức thực tế đã xây dựng.
- Sản phẩm gia công đã xuất khẩu: trong cùng năm tài chính.
- Tồn kho và sản phẩm dở dang: phần còn lại cuối kỳ để chuyển sang năm sau.
Định mức áp dụng trong sản xuất là dữ liệu dễ sai nhất khi quyết toán. Hướng dẫn xây dựng và kiểm soát định mức xem bài xây dựng định mức gia công sai có bị truy thu thuế không.
5. Đã nhập nguyên liệu nhưng chưa sản xuất, chưa xuất khẩu thì sao?
Vẫn phải lập báo cáo quyết toán, số liệu phản ánh phần đã nhập và tồn kho, ghi rõ chưa phát sinh sản phẩm xuất khẩu. Tình huống này thường gặp với doanh nghiệp ký hợp đồng cuối năm.
Báo cáo khi đó thể hiện:
- Nguyên phụ liệu đã nhập khẩu trong năm.
- Nguyên phụ liệu còn tồn kho toàn bộ.
- Chưa phát sinh sản phẩm gia công xuất khẩu.
Khai đủ các dữ liệu này bảo đảm số liệu liên tục khi doanh nghiệp quyết toán cho năm tài chính tiếp theo, tránh tình trạng số dư đầu kỳ năm sau không khớp.
6. Chuẩn bị dữ liệu và nhầm lẫn thường gặp
Chuẩn bị dữ liệu ngay từ giai đoạn đầu giúp quyết toán chính xác và giảm rủi ro khi hải quan kiểm tra. Dưới đây là các nhầm lẫn khiến doanh nghiệp bị truy thu hoặc phạt.
| Nhầm lẫn | Vì sao hay nhầm | Hậu quả | Cách tránh |
|---|---|---|---|
| Nghĩ nhận gia công giữa năm thì để sang năm sau báo cáo | Thời gian hoạt động ngắn | Trễ nghĩa vụ, bị xử phạt | Báo cáo cho phần phát sinh trong năm tài chính |
| Lập báo cáo theo từng hợp đồng thay vì theo năm tài chính | Hiểu sai kỳ báo cáo | Số liệu không khớp hệ thống | Tổng hợp toàn bộ theo năm tài chính |
| Bỏ qua tồn kho, sản phẩm dở dang | Chưa xuất khẩu nên nghĩ không cần khai | Số dư đầu kỳ năm sau lệch | Khai đủ tồn kho cuối kỳ |
| Định mức khai không khớp thực tế sản xuất | Chưa xây định mức chuẩn | Bị truy thu thuế | Xây và lưu định mức ngay từ đầu |
Dữ liệu cần theo dõi liên tục gồm thông tin từng hợp đồng gia công, lượng nguyên phụ liệu nhập theo từng tờ khai, định mức sản phẩm và sản lượng đã xuất khẩu. Trong các hồ sơ Khai Báo Hải Quan Lê Nguyễn xử lý, lỗi khiến quyết toán lệch nhiều nhất là định mức và tồn kho không khớp bảng xuất nhập tồn.
Tiêu chí lựa chọn cách làm báo cáo:
- Nếu doanh nghiệp có hệ thống theo dõi nhập xuất tồn đầy đủ và định mức chuẩn → chọn tự lập báo cáo, vì dữ liệu đã sẵn và khớp.
- Nếu mới nhận gia công, chưa có quy trình theo dõi định mức → chọn rà soát số liệu trước kỳ nộp, vì sai định mức dẫn tới truy thu.
- Nếu có nhiều hợp đồng, nhiều mã hàng trong năm → chọn hợp nhất dữ liệu theo năm tài chính sớm, vì gộp muộn dễ lệch tồn kho.
Chưa chắc số liệu nhập xuất tồn và định mức đã khớp để quyết toán? Gửi bảng nhập xuất tồn và định mức để Khai Báo Hải Quan Lê Nguyễn rà soát trước ngày nộp, tham khảo dịch vụ khai báo hải quan trọn gói.
7. Câu hỏi thường gặp
Nhận gia công giữa năm có phải báo cáo quyết toán ngay trong năm không?
Có. Doanh nghiệp phải báo cáo cho phần hoạt động phát sinh từ khi bắt đầu gia công đến hết năm tài chính, không dời sang năm sau. Căn cứ Điều 60 Thông tư 38/2015/TT-BTC. Xem mục 1.
Báo cáo quyết toán lập theo năm tài chính hay theo hợp đồng?
Theo năm tài chính của doanh nghiệp, không theo từng hợp đồng gia công. Toàn bộ hoạt động trong năm được tổng hợp vào một báo cáo. Xem mục 2.
Nộp báo cáo quyết toán trong bao lâu?
Chậm nhất là ngày thứ 90 kể từ ngày kết thúc năm tài chính. Trễ hạn có thể bị xử phạt vi phạm hành chính trong lĩnh vực hải quan.
Đã nhập nguyên liệu nhưng chưa sản xuất thì có phải báo cáo không?
Có. Báo cáo vẫn phải lập, phản ánh nguyên phụ liệu đã nhập và còn tồn kho, ghi rõ chưa phát sinh sản phẩm xuất khẩu. Xem mục 5.
Báo cáo quyết toán có sửa được nếu phát hiện sai sót không?
Được, theo quy định về sửa đổi, bổ sung báo cáo quyết toán. Cần sửa đúng thời hạn và đúng cách để không bị coi là khai sai. Xem thêm sai sót trong báo cáo quyết toán có được chỉnh sửa không.
8. Kết luận
Báo cáo quyết toán hải quan là nghĩa vụ bắt buộc với doanh nghiệp nhận gia công giữa năm, lập theo năm tài chính và nộp chậm nhất ngày thứ 90 kể từ khi kết thúc năm tài chính. Việc nên làm ngay là xác định năm tài chính, theo dõi nhập xuất tồn và định mức từ lô đầu tiên để quyết toán khớp số liệu.
Biên soạn: Minh Châu — Chuyên viên khai báo hải quan, 8 năm kinh nghiệm. Cập nhật: 10/2026.